※この記事は2026年9月時点の情報に基づく一般的な解説です。遺留分の民法特例は、推定相続人全員の合意と、経済産業大臣の確認、家庭裁判所の許可を経て効力が生じる制度であり、使えるかどうかは会社や家族の状況によって異なります。固定合意の価額の証明については弁護士・公認会計士・税理士、家庭裁判所の手続については司法書士や弁護士、相続税・贈与税については税理士、戸籍の収集や相続人の調査については行政書士にご確認ください。
父が経営してきた小さな会社で、私はすでに代表を引き継ぎました。父は代表を退き、自社の株を少しずつ私に贈与してくれています。
気になっているのは、将来のことです。父の財産の多くは会社の株で、妹2人には、それに見合う財産を残せそうにありません。父が亡くなったとき、妹たちから遺留分を求められたら、私には払えるだけのお金がありません。
妹たちとの関係は良好です。「今のうちに、家族で話し合っておく方法はないか」——そうしたご相談をいただきます。
このコラムでは、会社の後継者に株式を集めるときに使われる「遺留分の民法特例」について、制度の仕組みと、誰に相談すればよいのかを整理します。
目次
- 父の会社を継いだ。きょうだいの遺留分が気になる
- 遺留分の民法特例とは
- 使うには、推定相続人全員の合意が必要です
- 合意のあと、大臣の確認と家庭裁判所の許可が要ります
- 合意の効果と、効果が及ばない範囲
- 個人事業主の場合と、遺留分の放棄との違い
- 誰に相談するか
- ご相談いただけること
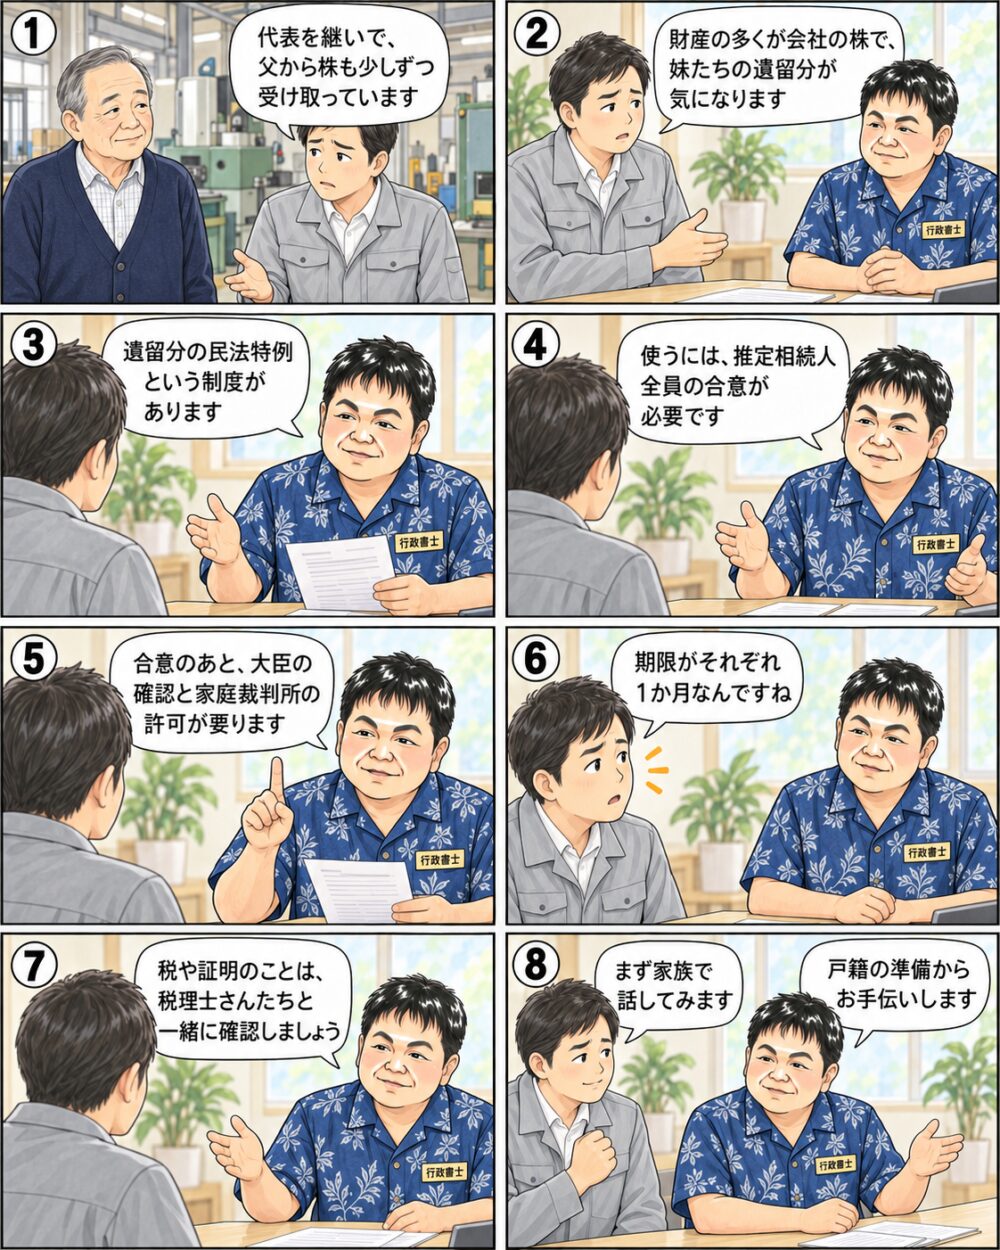
父の会社を継いだ。きょうだいの遺留分が気になる
亡くなった方の財産は、遺言などで特定の人に多く渡すことができます。ただし、一定の相続人には、最低限の取り分として遺留分が認められています。
会社を継いだ子に自社の株を集めると、ほかのきょうだいの遺留分を侵害することがあります。その場合、ほかのきょうだいは、侵害された分に相当するお金の支払いを求めることができます(遺留分侵害額の請求)。
遺留分そのものの仕組みは、遺留分とはで解説しています。
株式が財産の大部分を占めると、後継者が支払いのためのお金を用意できず、事業の継続に影響が出ることがあります。こうした場面のために設けられているのが、次にご紹介する特例です。
遺留分の民法特例とは
中小企業の経営の承継の円滑化に関する法律には、「遺留分に関する民法の特例」という定めがあります。
後継者が先代の経営者から受け取った株式などについて、家族で合意し、所定の手続きを経ることで、遺留分の計算での扱いを変えられる制度です。
ただし、誰でも使える制度ではありません。 会社、先代の経営者、後継者のそれぞれに要件があります。たとえば、合意の時点で後継者が会社の代表者になっていること、先代の経営者から贈与などで受け取った株式によって議決権の過半数を持っていることなどが求められます。細かな要件は、中小企業庁の案内でご確認ください。
合意には、次の2つの種類があります。
| 除外合意 | 固定合意 | |
|---|---|---|
| 何を定めるか | 後継者が受け取った株式などを、遺留分の計算に入れない | 遺留分の計算に入れる株式などの価額を、合意したときの価額に固定する |
| 価額の証明 | 価額証明の定めなし | 弁護士・公認会計士・税理士などの証明が必要 |
固定合意は、合意のあとに会社の価値が上がっても、遺留分の計算に入れる株式の価額を合意の時点のものにとどめる、という考え方です。
使うには、推定相続人全員の合意が必要です
合意は、先代の経営者の推定相続人全員と後継者で、書面ですることとされています。
なお、この制度では、兄弟姉妹とその子は「推定相続人」から除かれています。
また、合意の中では、後継者が合意の対象になった株式などを処分した場合などに、どのように対応するかについても定めなければならないとされています。
⚠ 一人でも合意しなければ、使えません
この特例は、推定相続人全員の合意が前提です。家族の話し合いがまとまらない場合には使えません。
ご相談の例でいえば、相談者と妹2人の全員が合意する必要があります。
合意のあと、大臣の確認と家庭裁判所の許可が要ります
合意をしただけでは、効力は生じません。そのあとに2つの手続きが続きます。
- 推定相続人全員と後継者で合意する
- 合意をした日から1か月以内に、経済産業大臣に確認を申請する
- 確認を受けた日から1か月以内に、家庭裁判所に許可を申し立てる
家庭裁判所は、合意が当事者全員の本当の意思によるものであるかを確認したうえで、許可をすることとされています。
⚠ 家庭裁判所の許可を受けたときに、はじめて効力が生じます
合意をしただけ、大臣の確認を受けただけでは効力は生じません。また、確認を受けた後継者が許可の前に亡くなった場合には、その相続人は許可を受けることができないとされています。
期限はどちらも1か月以内です。期限が続くため、合意前の段階から必要書類や相談先を確認しておくと、手続きを進めやすくなります。
合意の効果と、効果が及ばない範囲
家庭裁判所の許可を受けると、除外合意や固定合意の内容どおりに、遺留分の計算での扱いが変わります。
⚠ 合意すれば遺留分の問題がすべて解決する、というわけではありません
合意の効果は無制限に及ぶものではありません。旧代表者からの遺贈や贈与について、合意の当事者以外の人に対する遺留分侵害額の請求には影響しないとされています。また、一定の事由があると合意の効力がなくなる定めもあります。
合意の効力がどのような場合になくなるかも含め、制度の詳しい内容は、中小企業庁の案内でご確認ください。
個人事業主の場合と、遺留分の放棄との違い
この特例は、会社だけでなく、個人事業主の事業用の資産についても使うことができます。ただし、個人事業主の場合に使えるのは除外合意で、固定合意は会社の場合に限られます。
事業をしていた親が亡くなったあとの手続きについては、亡くなった親が個人事業主だったで整理しています。
また、民法には、推定相続人が相続の開始前に、家庭裁判所の許可を得て、遺留分を放棄する仕組みもあります。
2つの仕組みは、手続きの要件が違います。
- 遺留分の放棄は、推定相続人が一人ひとり、家庭裁判所の許可を得て行います
- 遺留分の民法特例は、推定相続人全員の合意に加えて、経済産業大臣の確認と家庭裁判所の許可を経ます
2つは要件と手続きが異なるため、個別の事情に応じて確認が必要です。
誰に相談するか
この特例は、関わる専門家が多い制度です。
- 固定合意の価額の証明:弁護士・公認会計士・税理士など(証明できる人が法律で定められています)
- 家庭裁判所への許可の申立て:書類の作成は司法書士や弁護士、代理は弁護士
- 相続税・贈与税:税理士
- 制度の要件や大臣の確認の手続き:中小企業庁の案内・窓口
- きょうだいの間で意見が分かれている場合:弁護士
⚠ 事業承継の税の制度とは、窓口が違います
同じ法律の中に、相続税・贈与税の納税を猶予する支援もありますが、そちらは都道府県知事の認定が関わる別の手続きです。税の取扱いは税理士にご確認ください。
どの専門家に何を相談すればよいかは、相続の相談はどこにする?で整理しています。
ご相談いただけること
中小企業庁の案内では、大臣の確認の申請にあたって、先代の経営者の出生から合意の日までの連続した戸籍や、推定相続人全員の戸籍などを添付することとされています。法定相続情報一覧図を利用することもできます。
うりずん相続手続き相談室では、行政書士として、次のお手伝いをしています。
- 戸籍の収集による推定相続人の調査
- 法定相続情報一覧図の利用に向けた必要書類の確認
戸籍の集め方は相続人調査で、法定相続情報一覧図は法定相続情報一覧図の作り方で解説しています。
まとめ
遺留分の民法特例について整理しました。
後継者が受け取った株式などを遺留分の計算から外したり、価額を固定したりする制度です。 ただし、会社・先代の経営者・後継者に要件があり、誰でも使えるわけではありません。
推定相続人全員の書面の合意が前提です。 一人でも合意しなければ使えません。
合意から1か月以内に大臣の確認、確認から1か月以内に家庭裁判所の許可。 許可を受けたときに効力が生じます。
合意の効果は無制限ではありません。 合意の当事者以外の人に対する遺留分侵害額の請求には影響しないとされています。
関わる専門家が多い制度です。 固定合意の証明は弁護士・公認会計士・税理士など、家庭裁判所の手続きは司法書士や弁護士、税は税理士にご相談ください。
うりずん相続手続き相談室では、戸籍の収集や推定相続人の調査など、行政書士として対応できる範囲でお手伝いします。制度の要件や大臣の確認、家庭裁判所の手続き、税務については、それぞれの専門家や中小企業庁の窓口をご案内します。まずはお話をお聞かせください。どうぞ安心してご相談ください。
関連するコラム

認知症になる前にやるべき相続対策|任意後見・法定後見・家族信託の違いを比較
認知症による資産凍結に備える3つの制度、任意後見・法定後見・家族信託の違いを比較表で整理。どんな人にどの制度が向くか、組み合わせ方まで、川崎の行政書士がやさしく解説します。

家族信託とは?認知症による資産凍結を防ぐ仕組みと、成年後見との違いをやさしく解説
認知症による資産凍結に備える家族信託とは。仕組み・できること・成年後見との違い・費用・注意点を、川崎の行政書士がやさしく解説。信託契約書案の作成支援から、登記・税務の専門家連携まで。

相続税対策の生前贈与|110万円贈与・7年ルール・相続時精算課税をわかりやすく
生前贈与で相続税対策になる仕組みを、2024年改正(7年ルール・相続時精算課税の110万円基礎控除)を踏まえてやさしく解説。暦年課税と相続時精算課税の違い・失敗例・始める前の確認を、川崎の行政書士が整理します。