相続した実家を売ると、「税金がいくらかかるのか」「特例で安くできないか」が気になるところです。相続した不動産を売却して利益が出ると、その利益(譲渡所得)に対して譲渡所得税・住民税がかかります。ただし、相続した実家には専用の特例がいくつかあり、使えるかどうかで手元に残る金額が大きく変わります。
この記事では、相続した実家を売るときにかかる税金の基本(譲渡所得の計算・税率)と、「取得費加算の特例」「空き家の3,000万円特別控除」などの主な特例を、行政書士の立場でやさしく整理します。相続全体の流れは親が亡くなったらやるべき10のことで、売却の前提になる名義変更は相続した不動産の名義変更(相続登記)でまとめていますので、あわせてご覧ください。なお、具体的な税額の計算や特例が使えるかどうかの判断、確定申告は税理士の業務になりますので、本記事は全体像をつかむための解説としてお読みください。
目次
- まず全体像|売って「利益」が出たときに税金がかかる
- 譲渡所得の計算|「売値−取得費−譲渡費用」で考える
- 税率は「所有期間」で変わる|長期・短期
- 特例①|相続税を払った人の「取得費加算の特例」
- 特例②|空き家を売るなら「3,000万円特別控除」
- 空き家特例の主な要件|細かいので必ず確認を
- 自分が住んでいた実家なら|マイホーム特例も
- 売却の流れと注意点|登記・遺産分割・確定申告
まず全体像|売って「利益」が出たときに税金がかかる
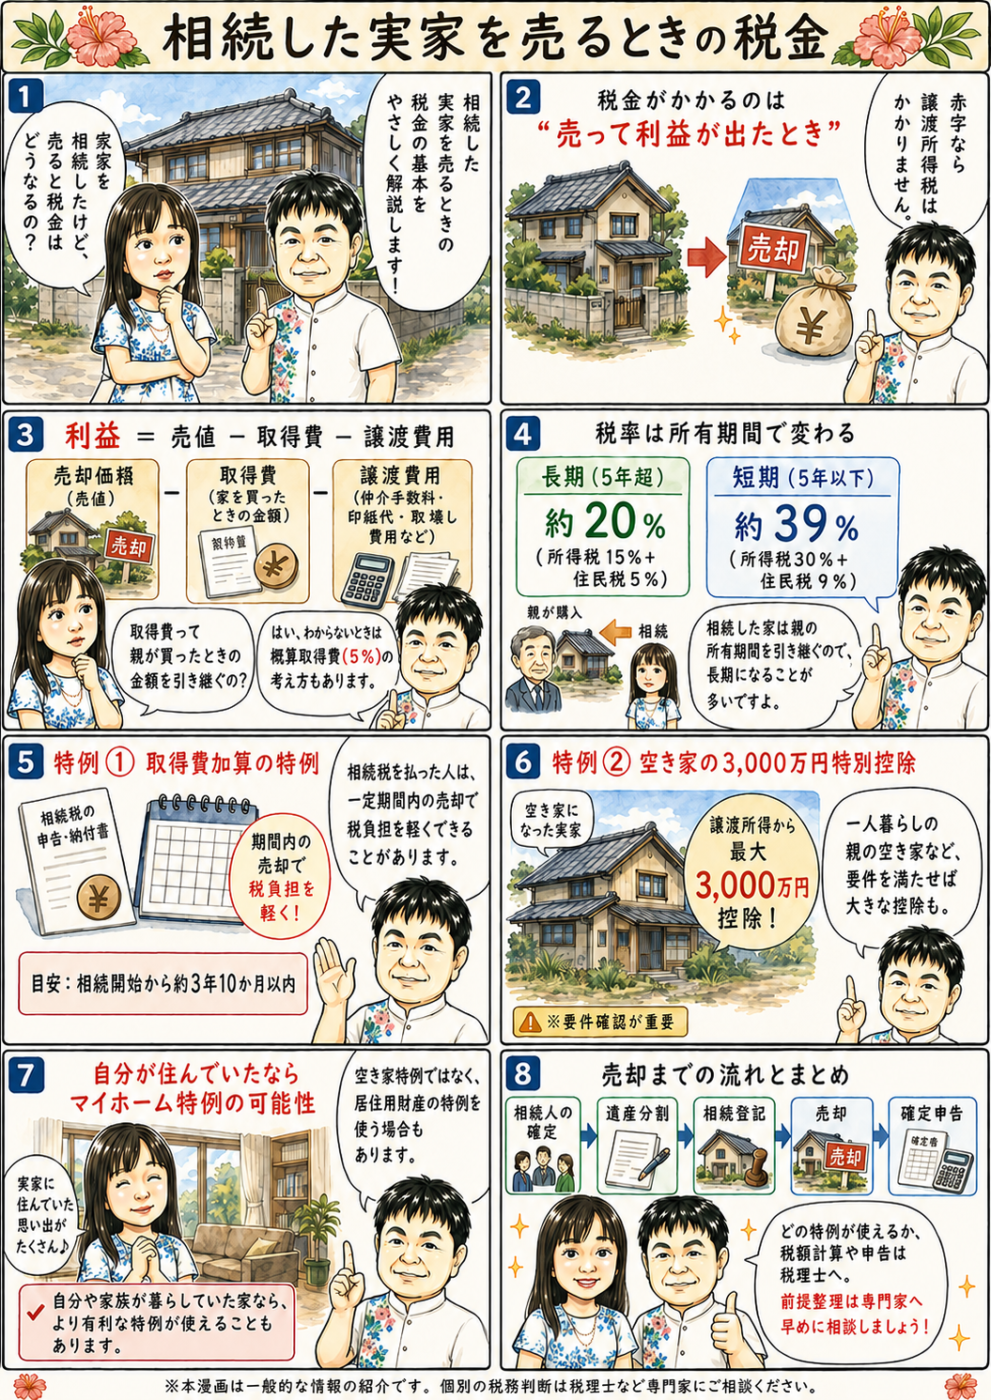
相続した実家を売っても、必ず税金がかかるわけではありません。税金がかかるのは、売って「利益(譲渡所得)」が出たときです。買ったときより安く売れて利益が出なければ、譲渡所得税はかかりません。
利益が出た場合は、その利益に対して所得税・住民税(譲渡所得税)がかかり、売った翌年に確定申告で精算します。給与などとは分けて計算する「分離課税」という仕組みです。
また、不動産を売るには、その前提として亡くなった方の名義から相続人へ名義を変える「相続登記」が必要です。名義が被相続人のままでは売却できないため、実務上は、売却の前提として、まず相続人を確定し、遺産分割協議などで誰がその不動産を取得するかを整理したうえで、相続登記を行う必要があります。
譲渡所得の計算|「売値−取得費−譲渡費用」で考える
譲渡所得(利益)は、おおまかに次の式で計算します。
譲渡所得 = 売却価額 −(取得費 + 譲渡費用)
- 取得費:その不動産を買ったときの代金などです。相続で取得した場合は、亡くなった方(被相続人)が買ったときの取得費・取得した時期をそのまま引き継ぎます。
- 譲渡費用:売るためにかかった費用です。仲介手数料、印紙代、建物の取り壊し費用などが含まれます。
ここで実家でよく問題になるのが、取得費がわからないケースです。古い家だと、親が買ったときの契約書や領収書が残っていないことが珍しくありません。その場合は、売却価額の5%を取得費とみなす「概算取得費」というルールを使えますが、実際の取得費より小さくなり、利益(=税金)が大きく出やすい点には注意が必要です。購入時の資料が残っていないか、まずは探してみることをおすすめします。
なお、建物の取得費は、所有期間中の減価償却費相当額を差し引いて計算します。また、相続人が支払った相続登記費用などを取得費に含められる場合もありますが、概算取得費5%を使う場合は取扱いが変わるため、税理士への確認が安全です。
税率は「所有期間」で変わる|長期・短期
譲渡所得にかかる税率は、その不動産の所有期間によって大きく変わります。
- 長期譲渡所得(所有期間5年超):税率は約20.315%(所得税15.315%+住民税5%)
- 短期譲渡所得(所有期間5年以下):税率は約39.63%(所得税30.63%+住民税9%)
判定の基準日は「売った年の1月1日時点」での所有期間です。そして相続した不動産の場合、所有期間は亡くなった方が取得した日から数えます(取得時期を引き継ぐため)。実家は親が長く所有していたことが多いので、多くのケースで長期譲渡(約20%)にあたります。相続してすぐ売っても、親の所有期間を引き継げるのは大きなポイントです。
特例①|相続税を払った人の「取得費加算の特例」
相続税を納めた人が相続した不動産を売る場合、「相続税額の取得費加算の特例」が使えることがあります。これは、支払った相続税の一部を取得費に加算できる制度で、その分だけ譲渡所得(利益)が小さくなり、譲渡所得税が軽くなります。
主な条件は次のとおりです。
- 相続・遺贈で財産を取得し、相続税を納めていること(配偶者の税額軽減などで相続税がゼロだった人は対象外)
- 売却が、相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに行われていること
相続税の申告期限は、原則として「相続の開始があったことを知った日の翌日から10か月以内」なので、合わせると亡くなってから約3年10か月以内に売るのが期限の目安です。相続税の負担があった方は、この期限を意識して売却時期を考えると有利になりやすいです。相続税の申告期限については相続税の申告期限は10か月もご覧ください。
特例②|空き家を売るなら「3,000万円特別控除」
亡くなった親が一人暮らしをしていた家を相続し、空き家のまま売る場合には、「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除」=通称「空き家の3,000万円特別控除」が使える可能性があります。要件を満たすと、譲渡所得から最高3,000万円を差し引けるため、利益の多くが控除され、税金がかからない、または大きく軽くなることがあります。
ただし、令和6年(2024年)1月1日以後の売却で、その家屋・敷地を相続した相続人が3人以上いる場合は、控除額が1人あたり2,000万円に変わります。また、この特例の適用期限は令和9年(2027年)12月31日までとされています(延長されてきた制度です)。
なお、この空き家特例と、前の「取得費加算の特例」は同時に使えません(併用不可)。どちらを使った方が有利かを比較して選ぶことになります。多くのケースでは控除額の大きい空き家特例が有利ですが、状況により取得費加算が有利なこともあるため、ここは税理士による有利判定がおすすめです。
空き家特例の主な要件|細かいので必ず確認を
空き家の3,000万円特別控除は効果が大きい反面、要件がかなり細かく定められています。主なものは次のとおりです。
- 家屋が昭和56年5月31日以前に建築されたものであること(旧耐震基準の家屋が対象)
- マンションなどの区分所有建物でないこと
- 相続開始の直前に、被相続人が一人で住んでいたこと(同居していた人がいない。老人ホーム等に入所していた場合も、一定の要件を満たせば対象)
- 相続してから売るまで、ずっと空き家であること(人に貸したり、事業や居住に使ったりしていない)
- 売却価額が1億円以下であること
- 耐震リフォームをして売るか、家屋を取り壊して敷地を売ること(令和6年1月1日以後は、売却後・翌年2月15日までに買主が耐震改修または取り壊しをした場合も対象)
- 売却が相続開始の日から3年を経過する日の属する年の12月31日までに行われていること
- 確定申告の際に、家屋がある市区町村が発行する「被相続人居住用家屋等確認書」を添付すること
なお、被相続人が老人ホーム等に入所していた場合は、要介護認定等を受けていたこと、入所後にその家屋を事業用・貸付用・他人の居住用に使っていないことなど、追加の要件があります。
このように条件が多く、一つでも外れると使えません。「うちの実家は対象になるか」は早めに確認しておくことが大切です。
自分が住んでいた実家なら|マイホーム特例も
ここまでは「空き家」を売る前提でしたが、相続したあと自分(相続人)がその家に住んでいた場合は、空き家特例ではなく、マイホーム(居住用財産)を売ったときの3,000万円特別控除が使える可能性があります。これは自分が住んでいた家を売るときの特例で、空き家特例とは別の制度です。
「空き家として売るのか」「自分の住まいとして売るのか」で使える特例が変わるため、実家をどう使っていたか・これからどうするかによって、有利な選択肢が変わってきます。ただし、マイホーム特例にも、売却先が親子・夫婦など特別な関係にある人でないこと、以前に住んでいた家の場合は一定期間内(住まなくなった日から3年を経過する日の属する年の12月31日まで)に売ることなど、細かな要件があります。判断に迷う場合は、売却の方針を決める前に専門家へ相談すると安心です。
売却の流れと注意点|登記・遺産分割・確定申告
最後に、相続した実家を売るときの全体の流れと注意点を整理します。
- ① 相続人の確定・遺産分割:誰がその不動産を相続するかを決めます。遺産分割協議書の作成が前提になります。
- ② 相続登記(名義変更):被相続人名義のままでは売れないため、相続人へ名義を変えます。相続登記は2024年4月から義務化されました。
- ③ 売却(媒介契約・引き渡し):不動産会社と契約して売却します。
- ④ 確定申告:原則として、売った翌年の2月16日〜3月15日に譲渡所得を申告します(期限日が土日祝日に当たる年は、翌開庁日になることがあります)。
注意したいのは、特例を使って税額がゼロになる場合でも、特例の適用には確定申告が必要だという点です。「税金がかからないから申告しなくてよい」と思い込むと、特例が受けられなくなることがあります。また、実家が共有名義になっている場合は、共有者全員の合意がないと売却できません。売却を見据えるなら、遺産分割の段階で「誰が取得するか」を整理しておくとスムーズです。
まとめ
相続した実家を売るときの税金は、ポイントを押さえれば見通しが立てやすくなります。
- 税金がかかるのは、売って利益(譲渡所得)が出たときだけ
- 利益は「売値−取得費−譲渡費用」で計算し、取得費は親の取得費・取得時期を引き継ぐ(不明なら売値の5%)
- 税率は所有期間で変わり、相続不動産は長期(約20%)になりやすい
- 相続税を払った人は取得費加算の特例(相続開始から約3年10か月以内)、一人暮らしの親の空き家なら3,000万円特別控除が使える可能性。両者は併用できず、有利な方を選択
- 特例には細かい要件と期限があり、税額がゼロでも確定申告が必要
具体的な税額の計算や、どの特例が有利かの判断、確定申告は税理士の専門領域です。売却の前提となる相続人の確定・遺産分割・名義変更の整理とあわせて、早めに専門家へ相談することで、特例の取りこぼしや期限切れを防ぎやすくなります。
相続のお手続きでお困りの方へ
Officeうりずん相続手続き相談室では、相続した実家や不動産の売却を検討する前提となる、戸籍の収集による相続人調査、財産調査、遺産分割協議書の作成、銀行口座の解約手続きのサポート、遺族年金・未支給年金の請求支援など、行政書士・社会保険労務士として対応できる手続きを中心にお手伝いしています。譲渡所得の申告や相続税の計算・特例の有利判定、相続登記、相続人間の紛争対応が必要な場合には、提携する司法書士・税理士・弁護士と連携し、必要な専門家へ適切におつなぎします。
川崎・横浜エリアを中心に、初回のご相談は60分無料・土日祝もご予約可能・秘密厳守・お問い合わせには翌営業日までにご返信しています。お電話・LINE・お問い合わせフォームから、お気軽にご連絡ください。
相続した不動産の売却は、登記・税金・遺産分割が重なり、どこから手をつければよいか迷いやすい分野です。「まず何を確認し、どの順番で、誰に相談すればよいか」を整理するだけでも、手続きはぐっと進めやすくなります。初回のご相談は60分無料です。土日祝のご予約にも対応し、秘密は厳守、いただいたお問い合わせには翌営業日までにご返信します。どうぞ安心してご相談ください。
関連するコラム
山林を相続したら、90日以内の届出が必要な場合があります|農地とは期限が違います
親の山林を相続したとき、土地のある市町村への「森林の土地の所有者届出」が必要な場合があります。対象の確かめ方、亡くなった日から90日以内という期限、遺産分割の話し合いが終わっていないときの届け方、届出書と添える書類、農地の届出との違いを説明します。
相続した建物の固定資産税、登記と合っていますか|横浜市の公表から確認したいこと
横浜市は2026年10月、法務局の登記の情報と市の課税の情報を照合し、固定資産税の課税の誤りが6件見つかったと発表しました。課税明細書と登記事項証明書のどの欄を見比べるか、食い違いに気づいたときの問い合わせ先を、横浜市・川崎市の案内から整理します。税額や還付の見通しは扱いません。
実家の土地はいくらなのか|令和8年の地価調査と、値段の4つのものさし
実家を相続するとき、土地の価格には公示地価・基準地価・路線価・固定資産税評価額という公的な価格があります。令和8年の都道府県地価調査の公表を機に、それぞれの価格の違いと、手元の書類での確かめ方を整理します。