※この記事は2026年11月時点の情報に基づく一般的な解説です。銀行の対応や確認の方法は、銀行ごと、また本人の状態や個別の事情によって異なります。預金の払出しは取引のある銀行、介護や生活のことはお住まいの市区町村の地域包括支援センターなど、成年後見の手続きは家庭裁判所の案内または司法書士・弁護士にご確認ください。
親の判断能力が低下して、介護施設の費用や医療費を親の口座から払いたいのに、銀行の窓口で「ご家族でも手続きはできません」と言われることがあります。家族としては、親のための支払いなのになぜ、と戸惑う場面です。
銀行の業界団体である全国銀行協会は、こうした場面での銀行の考え方を公表しています。ただし、それは各銀行の参考としてまとめられたもので、すべての銀行に同じ対応を求めるものではありません。この記事では、銀行がどう考えているのか、相談に行く前に手元で整理しておきたいこと、成年後見制度との関係を説明します。
目次
- 家族でも、親の預金を自由に引き出せないのはなぜか
- 全国銀行協会が示している「考え方」とは
- 考え方が示している対応の順番
- 銀行に相談する前に、手元で整理しておきたいこと
- 判断能力があるうちなら選べたこと
- 成年後見制度を使うとき
- どこに相談すればよいか
- 行政書士に相談できること
家族でも、親の預金を自由に引き出せないのはなぜか
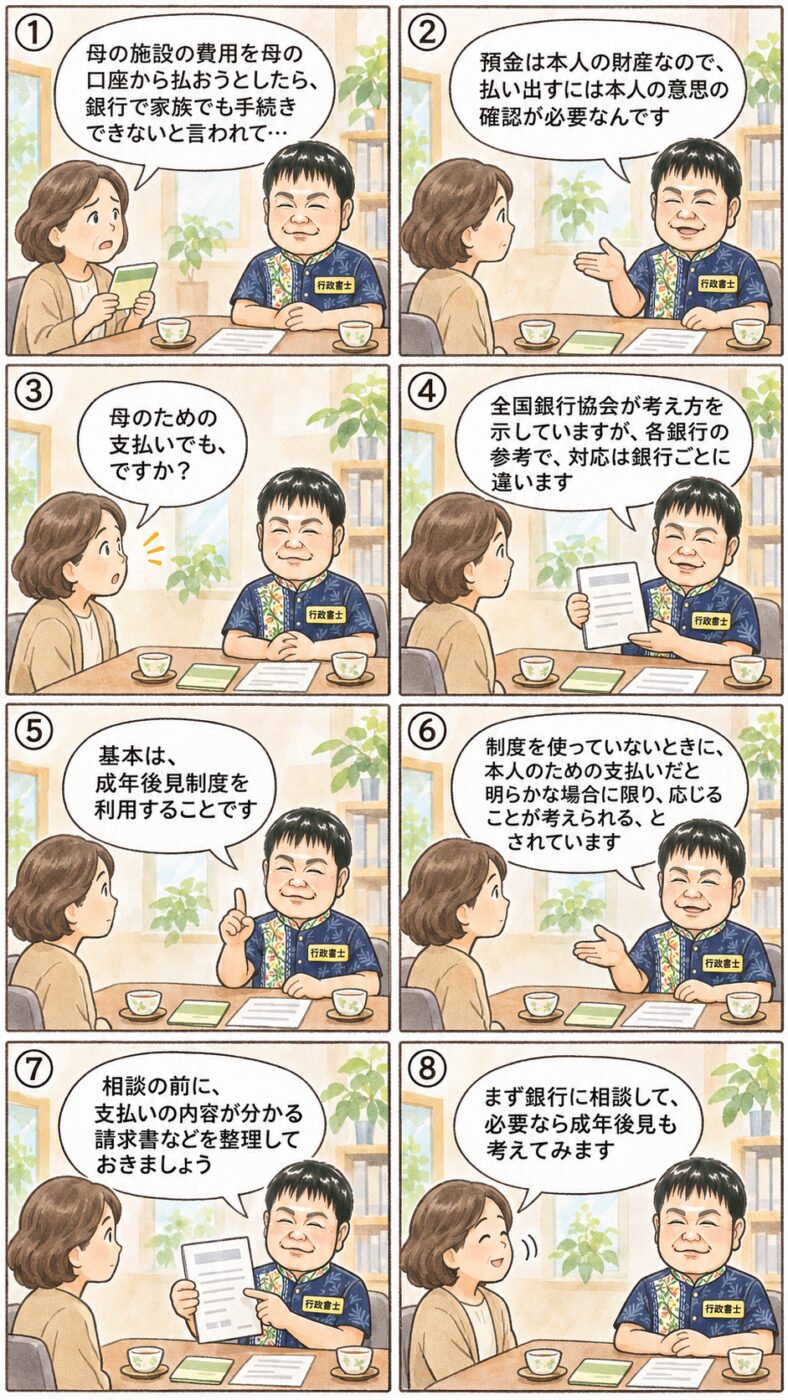
銀行の預金は、基本的には預金者本人の財産です。預金を払い出すには、預金者本人の意思を確認する必要があります。そのため、家族だからといって、本人に代わって当然に預金を引き出せるわけではありません。
本人の判断能力が低下すると、銀行は本人の意思を確かめることが難しくなります。窓口で手続きが止まるのは、このためです。
なお、亡くなった後に口座が使えなくなる「口座凍結」は、これとは別の話です。亡くなった後の手続きは銀行口座が凍結された時の対処法で説明しています。
全国銀行協会が示している「考え方」とは
全国銀行協会は、2021年2月に「金融取引の代理等に関する考え方および銀行と地方公共団体・社会福祉関係機関等との連携強化に関する考え方」を公表しました。判断能力が低下した高齢のお客さまとの取引について、銀行がどう対応するかの考え方をまとめたものです。
この考え方には、次のような限定が付いています。
本考え方は、会員各行の参考となるよう取りまとめたものであり、会員各行に一律の対応を求めるものではなく、個別の状況等により、本考え方と異なる対応が取られるケースもあり得ることに留意いただきたい。
つまり、この考え方を示したからといって、そのとおりに応じてもらえるとは限りません。実際の対応は、銀行ごとに違うことがあります。
考え方が示している対応の順番
全国銀行協会の考え方は、次の順番で整理されています。どれか一つだけを取り出すと誤解しやすいので、順番どおりに見てください。
- 本人の判断能力が低下している場合は、成年後見制度の利用を求めることが基本とされています
- 成年後見人などが選ばれた後は、成年後見人などからの依頼を求めることが基本で、それ以外の親族からの払出しの依頼には応じないとされています
- 成年後見制度を利用していない(利用できない)場合の、極めて限定的な対応として、本人の医療費の支払いなど、本人の利益に適合することが明らかな場合に限り、親族からの依頼に応じることが考えられる、とされています
3の場合でも、考え方では、本人との面談や診断書、医療費・介護費の内容が分かる資料などによって状況を確認することが考えられる、とされています。また、考え方そのものが、これは一つの例であり、親族からの依頼に応じることには銀行側にもリスクがあることを示しています。「医療費のためなら家族が引き出せる」という意味ではありません。
銀行に相談する前に、手元で整理しておきたいこと
銀行に相談するときは、次のことを家族の側で整理しておくと、話が進めやすくなります。
- 何の支払いが必要なのか(施設費・医療費など)と、その内容・金額が分かる請求書など
- 本人の状態が分かるもの(主治医の診断書など、銀行から求められることがあるもの)
- 誰が、どの口座から支払う必要があるのか
- 本人のほかの口座や、年金が振り込まれている口座
- 本人が銀行の担当者と面談できるかどうか
ただし、これらを整理しても、応じるかどうかを決めるのは銀行です。相談の結果、成年後見制度の利用を案内されることもあります。
判断能力があるうちなら選べたこと
本人の判断能力がしっかりしているうちであれば、次のような準備ができます。
多くの金融機関では、代理人による取引について、独自の手続き(代理人届など)を設けていることがあり、その扱いは金融機関ごとに異なります。財産の管理を家族に任せる契約については財産管理委任契約とは?元気だけれど手続きが大変になってきたときの備えを行政書士が解説で説明しています。
また、判断能力が低下したときに備えて、財産の管理などを任せる人と内容をあらかじめ決めておく「任意後見契約」があります。任意後見契約は公正証書で作ります。詳しくは移行型の任意後見契約とは?判断能力があるうちから備える仕組みを行政書士が解説をご覧ください。
判断能力が低下していても、その程度によっては、本人の意思を確認しながら利用できる方法が残っている場合があります。利用できるかどうかは、診断名だけでなく、本人が契約の内容などを理解して判断できる状態かを、一つひとつ確かめる必要があります。
任意後見と、身元保証・死後事務委任との違いは任意後見・身元保証・死後事務委任の違いで、判断能力の低下から亡くなった後までの備えはおひとりさまに必要な生前契約セットでまとめています。
成年後見制度を使うとき
成年後見制度を利用するときは、本人の住所地を管轄する家庭裁判所に申し立てます。申し立てることができるのは、本人、配偶者、4親等内の親族などです。市区町村長が申し立てることができる場合もあります。
最高裁判所が公表した令和7年(1月〜12月)の成年後見関係事件の概況では、申立ての主な動機として、預貯金等の管理・解約が最も多いとされています。
なお、成年後見制度を見直す法律が2026年6月に成立・公布されましたが、見直しの部分はまだ施行されておらず、施行日は政令で定められます。この記事は現在の制度にもとづいて説明しています。改正の内容は2026年改正で成年後見制度はどう変わる?家族が知っておきたい5つのポイントをご覧ください。相続人の中に判断能力が低下した人がいる場合は相続人に認知症の人がいるときで説明しています。
家庭裁判所の手続きについては、裁判所の案内をご確認ください。手続きにお困りのときは、司法書士・弁護士にご相談ください。
どこに相談すればよいか
- 払出しのことは、まず取引のある銀行の窓口に相談します。対応が銀行ごとに違うことがあるためです
- 介護や生活全体のことは、地域包括支援センターや社会福祉協議会などが相談先の例です。地域によって窓口の名前や役割が違うことがあるので、お住まいの市区町村で確かめてください
- 家庭裁判所の手続きは、裁判所の案内を確認します
行政書士に相談できること
行政書士は、任意後見契約や財産管理委任契約について、契約書の作成や、その作成に伴う相談をお手伝いできます。公正証書の作成は公証人が行います。家族の状況や手元の書類を整理し、どこに何を相談すればよいかを一緒に確かめることもできます。
相続や財産をめぐって家族の間で争いになっている場合は提携先の弁護士、登記は提携先の司法書士、税金は提携先の税理士と連携します。
相続のお手続きでお困りの方へ
うりずん相続手続き相談室では、親の判断能力が低下し、親の口座からの支払いに困っている段階から、戸籍の収集による相続人調査、財産調査、遺産分割協議書の作成、銀行口座の解約手続きのサポート、遺族年金・未支給年金の請求支援など、行政書士・社会保険労務士として対応できる手続きを中心にお手伝いしています。相続登記や相続税申告、紛争対応が必要な場合には、提携する司法書士・税理士・弁護士と連携し、必要な専門家へ適切におつなぎします。市区町村や年金事務所での手続きに不安をお持ちの方も、どうぞ安心してご相談ください。
川崎・横浜エリアを中心に、初回のご相談は60分無料・土日祝もご予約可能・秘密厳守・お問い合わせには翌営業日までにご返信しています。お電話・LINE・お問い合わせフォームから、お気軽にご連絡ください。
まとめ
- 家族だからといって、親の預金を当然に引き出せるわけではありません。払出しには本人の意思の確認が必要です
- 全国銀行協会の考え方は各銀行の参考で、成年後見制度の利用が基本です。そのうえで、本人の利益に適合することが明らかな場合に限り、親族からの依頼に応じることが考えられる、とされています
- 銀行に相談する前に、支払いの内容と本人の状態が分かる資料を整理しておきましょう
関連するコラム

移行型の任意後見契約とは?判断能力があるうちから備える仕組みを行政書士が解説
移行型の任意後見契約とは、判断能力があるうちは財産管理委任契約で支え、低下後は任意後見へ切り替える組み合わせです。将来型・即効型との違い、切り替えの見極め方と注意点を、川崎の行政書士が解説します。

任意後見監督人とは?いつ選任され、何をするのかを行政書士が解説
任意後見契約は、家庭裁判所が任意後見監督人を選任してはじめて効力が生じます。いつ・誰が申し立てるのか、監督人は誰が選ばれ、どんな仕事をするのかを、川崎の行政書士がやさしく解説します。

任意後見契約の手続きと費用|公正証書作成の流れを行政書士が解説
任意後見契約を結ぶには、公正証書の作成が必要です。相談から公証役場での作成、登記までの手続きの流れと、公証人手数料・登記嘱託手数料・専門家報酬などの費用の内訳を、川崎の行政書士がやさしく整理します。