※この記事は2026年10月時点の情報に基づく一般的な解説です。リースバックの契約の内容は、事業者や契約ごとに異なります。契約の解除・取消しや支払いの判断は弁護士、勧誘や契約で困ったときはお住まいの自治体の消費生活センター等にご相談ください。
久しぶりに帰省したら、親の家の食卓に「自宅を売っても、そのまま住める」と書かれた書類が置いてあった。親は「家賃を払えば今の家に住めるのだから、損はない」と言うけれど、何を確かめればよいのか分からない。こうした「リースバック」と呼ばれる契約について、公的機関に相談が寄せられています。
この記事では、契約の仕組みと、契約する前に家族で一緒に確認したい項目を、国土交通省・国民生活センター・消費者庁・川崎市の資料をもとに整理します。契約が得か損かの判断はしません。判断の材料をそろえるための記事です。
目次
- 「売っても住み続けられる」で、何が変わるのか
- 公的機関に寄せられている相談
- 自宅を売る契約に、クーリング・オフはない
- 契約したあとで、やめたくなったとき
- 国のガイドラインと、契約前に確認したい項目
- 離れて暮らす家族にできること
- 行政書士に相談できること
「売っても住み続けられる」で、何が変わるのか
国土交通省のガイドラインは、住宅のリースバックを「住宅の所有者がその所有する住宅を売却して売却代金を得て、売却後は当該住宅の所有者となった者(以下「事業者」という。)に毎月賃料を支払うことで、それまで住んでいた住宅に引き続き住むという契約形態」と説明しています。売買と賃貸借が、ひとつながりの契約になっているのが特徴です。
いちばん大きな変化は、家の持ち主ではなくなり、借りて住む立場(賃借人)になることです。国土交通省は主な特徴として、次の4点を挙げています。
- 固定資産税や大規模修繕費などの負担が不要となる場合がある一方で、毎月の家賃がかかる
- 借りて住む立場になるので、住宅の改変や設備の設置に制限を受ける
- 賃貸借契約の内容によっては、希望する期間、住み続けられない可能性がある
- 契約の条件によっては買い戻せることもあるが、買戻しの条件や価格に注意が必要
消費者庁も、リースバックを「自宅の処分の手段」と位置づけ、住み替えるつもりがないなら安易に所有権を手放さないよう呼びかけています(令和7年12月25日の啓発資料)。
住み続ける期間や契約終了の扱いは、賃貸借の種類によっても異なります。終身建物賃貸借制度については、終身建物賃貸借制度とは?高齢者が終身住める借家契約で紹介しています。
公的機関に寄せられている相談
国土交通省のガイドラインによると、リースバックに関する相談件数は、令和4年度116件、令和5年度227件、令和6年度242件、令和7年度214件でした。
国民生活センターが公表した2024年度の相談データでは、年齢不明・無回答等を除いた契約当事者の約7割が70歳以上でした(2025年3月31日までの登録分、220件の集計)。
公的機関が公表している相談事例から、3つを紹介します。
事例A(国民生活センター「見守り新鮮情報」第552号・80歳代)
不動産業者から電話があり、来訪した業者に朝から夜遅くまで勧誘されて、自宅マンションを1200万円で売却し、家賃を払ってそのまま住む契約をした。後日、親族から売却価格が安いと言われて解約を申し入れたところ、受け取っていた手付金50万円の返金と、違約金50万円を請求された。契約書に違約金の記載はあったが、勧誘のときには説明がなかったという相談です。
事例B(国民生活センター・2026年8月4日公表・2025年8月受付・70歳代女性)
6年前に分譲マンションを約1000万円で売却し、家賃7万円で賃貸借契約をした。その後、貸主から家賃を約10万円に値上げすると言われ、応じないなら退去するよう何度も求められたという相談です。
事例C(国民生活センター・2026年8月4日公表・2025年8月受付・70歳代男性)
1年前に自宅マンションを200万円で売却し、2年間の定期借家契約で家賃2万円を払って住んでいる。契約終了後に退去しなければならない可能性があるため買い戻したいと申し出たところ、1000万円を提示されたという相談です。
いずれも、相談者が「求められた」「提示された」「請求された」という事例です。その請求や要求に応じる義務があるかどうかは、個々の契約と経緯によって判断されるもので、この記事では扱いません。
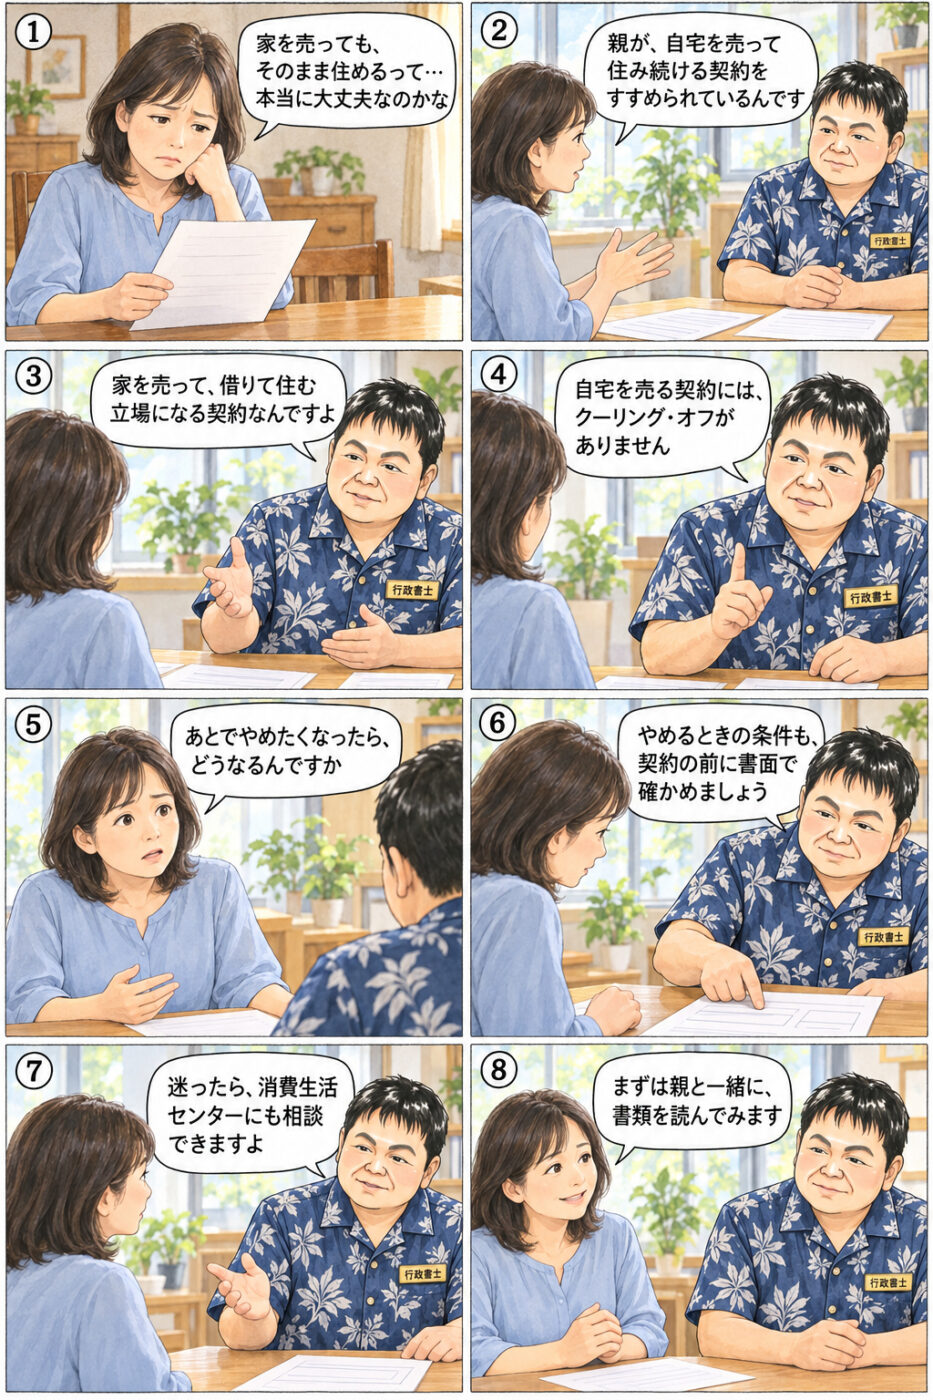
自宅を売る契約に、クーリング・オフはない
クーリング・オフという制度そのものについては、訪問販売とクーリング・オフの基本で説明しています。これは訪問販売などの取引についての制度で、自宅を売却する契約は対象ではありません。
不動産の売買にも、宅地建物取引業法にクーリング・オフの仕組みがあります。ただしこれは、宅地建物取引業者が売主になり、消費者が買主になる売買で、買う側を守るための制度です。リースバックでは、消費者が自宅を売る側(売主)になります。そのため、この売買契約は対象になりません。リースバックという名前の取引だから対象外なのではなく、売主か買主かの違いによるものです。
国民生活センターも、「消費者が不動産業者に自宅を売却する場合には、宅地建物取引業法に定めるクーリング・オフが適用されないため、売買契約が成立してしまうと、無条件で契約を解除することはできません。」と注意を呼びかけています。川崎市消費者行政センターも、相談事例の紹介(2021年4月25日公開)の中で、消費者が売主の場合にはその規定はないと説明しています。
なお、ここで対象にならないと説明しているのは、消費者が自宅を売る側になる売買契約のことです。同じ時期にリフォーム工事など別の契約を勧められている場合、その契約の扱いは、契約の種類ごとに確かめる必要があります。
契約したあとで、やめたくなったとき
国民生活センターは、ひとこと助言として次のように書いています。
「契約解除には、手付金の倍額を支払うこととなり、手付解除が可能な期間を過ぎると高額な違約金が必要になる場合がありますので、慎重に判断しましょう。」
この助言は、手付解除や契約条項に基づく違約金についての注意です。個々の契約での解除・取消しの可否や、支払いの要否・金額は、契約書と経緯を示して弁護士に相談してください。
ご家族がまずできるのは、契約書のどこに、解除・手付・違約金について何が書かれているかを、ご本人と一緒に確認しておくことです。
国のガイドラインと、契約前に確認したい項目
2026年10月1日、国土交通省のリースバックに関するガイドラインが施行されました。宅地建物取引業者に向けて、これまでの宅地建物取引業法の解釈・運用を明確にしたものです。
ガイドラインでは、業者が売主に告げなければならない事項として、契約の解除や違約金、買戻し特約の有無、家賃、契約期間と更新、修繕費用の負担区分などが挙げられています(挙げられた事項だけが対象という意味ではない、とされています)。あわせて、長時間の勧誘、断ったあとの勧誘の継続、迷惑な時間の電話や訪問などが禁止されていることも明確にされました。
ただし、これは業者が守るべき内容を明確にしたもので、消費者に新しい権利ができたわけではありません。契約するかどうかは、ご本人が書面を確かめて判断することに変わりはありません。
国民生活センターは、国土交通省が消費者向けにまとめた「住宅のリースバックに関するガイドブック」を活用し、家族など信頼できる人に相談するよう呼びかけています。
ガイドラインや国民生活センターの資料をもとに、契約する前に書面と説明で確認したい項目をまとめました。
| 確認する項目 | 契約書・説明で確かめること |
|---|---|
| 売却価格と、代金以外のお金 | 売却価格と、手付金など代金以外にやりとりするお金の額と目的を確認する。価格や家賃をどう決めたか、算定の根拠も質問して確認する |
| 家賃と、家賃以外の費用 | 家賃の額・支払方法、将来の増額についての定め、家賃以外にかかる費用、退去時の敷金の精算を確認する |
| 賃貸借の種類 | 普通借家(普通建物賃貸借)か、定期借家(定期建物賃貸借)かを確認する |
| 契約期間と更新・再契約 | 契約期間と、更新や再契約の扱いを確認する。定期借家の場合は、契約前に、更新がなく期間満了で終了する旨について、契約書とは別の説明書の交付と説明を受けたかを確認する(本人の承諾等による電子提供を含む) |
| 買戻し | 買戻しができるかどうか、できるならその時期と価格の定めを確認する |
| 修繕と原状回復 | 修繕費用の負担区分と、退去するときの原状回復の範囲を確認する |
| 契約を終える条件 | 売買と賃貸借のそれぞれについて、契約を終える(解除する)条件と、違約金の定めを確認する |
| 買主・貸主と転売 | 買主と貸主の名称(同じ会社かどうか)と、業者が第三者へ物件を売る可能性、そのときの賃貸借への影響を確認する |
⚠ 価格と、住み続けるための見通し
国民生活センターは、提示された売却価格について複数の事業者に意見を聞くこと、家賃を払い続けられるか、退去を求められたときに住む場所を確保できるかを検討することをすすめています。売却価格が妥当かどうかの判断は、宅地建物取引業者や不動産鑑定士の領域です。
家賃・契約期間・更新や再契約・買戻し・解約については、契約書と説明で確認しましょう。契約の定めだけでなく、法令による扱いもあるため、個別の判断は専門家に確認してください。
離れて暮らす家族にできること
消費者庁は、年末年始に帰省先などで家族と話す機会に、資産の運用や処分について声をかけるよう呼びかけています。川崎市消費者行政センターも、高齢の家族が別居している場合は、普段からコミュニケーションを密に取るよう助言しています。
契約する前に、家族で次のような確認や相談を進めましょう。
- ご本人と一緒に、契約書や説明の書面を読む
- 業者から説明を受ける場に、ご本人の了解を得て同席する
- 迷ったときに、相談窓口へつなぐ
相談窓口は、お住まいの自治体の消費生活センター等です。川崎市・横浜市の窓口は次のとおりです。
- 川崎市:川崎市消費者行政センター(044-200-3030)。受付は月〜金曜日の午前9時〜午後4時(金曜日は午後7時まで電話相談のみ延長)、土曜日の午前10時〜午後4時(電話相談のみ)で、日曜日・祝日・年末年始(12月29日〜1月3日)を除きます
- 横浜市:横浜市消費生活総合センター(045-845-6666)
- 消費者ホットライン「188」:郵便番号などを入力すると、近くの消費生活センター等を案内してもらえます。相談は無料ですが、通話料金がかかります
あわせて、ご本人が元気なうちに、見守りや財産の管理について書面で決めておく方法もあります(見守り契約とは?一人暮らしの高齢者を支える仕組みを行政書士が解説/財産管理委任契約とは?元気だけれど手続きが大変になってきたときの備えを行政書士が解説/移行型の任意後見契約とは?判断能力があるうちから備える仕組みを行政書士が解説)。ほかの契約も見直したいときは、高齢の親が不要な契約をしていないか確認する方法で手順を紹介しています。
行政書士に相談できること
当事務所では、行政書士として、書類作成に関するご相談と記載事項の整理をお手伝いしています。契約の効力や、解除できるかどうかを判断するものではありません。
- リースバックの契約書や説明の書面について、記載事項を整理し、確認すべき項目を一覧にする
- 見守り契約・財産管理委任契約の契約書案や、任意後見契約の文案を作成する
- ご家族で決めておく事柄を整理する
契約の解除・取消しや違約金をめぐる交渉・争いは弁護士、売却価格の査定は宅地建物取引業者や不動産鑑定士、売却に伴う税金は税理士、所有権の移転登記は司法書士と、提携先と連携してご案内します。任意後見契約の公正証書は、公証役場で公証人が作成します。
まとめ
- リースバックは、自宅を売って持ち主ではなくなり、借りて住む立場になる契約です
- 消費者が自宅を売る側になるため、宅地建物取引業法のクーリング・オフは使えません
- やめるときの条件も書面で確認し、個別の判断は弁護士に相談しましょう
- 契約する前に家族で一緒に書面を確かめ、迷ったら消費生活センター等に相談しましょう
関連するコラム
85歳以上の相談は訪問販売の割合が最も高い|2025年度のデータと、家族が確認しておくこと
国民生活センターが2026年9月16日に公表した2025年度の集計では、85歳以上の方の相談の中で、訪問販売の割合が最も高くなりました。件数との違い、大きく増えた分電盤の点検商法、川崎市・横浜市・神奈川県の相談窓口の違いを整理します。
認知症の親が結んだ契約は取り消せるか|無効と取消しの違いを行政書士が解説
認知症の診断があれば契約を取り消せるのか。判断されるのは診断名ではなく契約した時点の意思能力であること、民法3条の2による無効と民法9条による取消しの違い、後から後見が確定した場合の扱いを行政書士が整理します。
高齢の親が不要な契約をしていないか確認する方法|家族にできることと、その限界を行政書士が解説
高齢の親が不要な契約をしていないか、家族はどこまで確認できるのか。照会や解約に必要な代理権の考え方、郵便物・引き落とし・保管書類という3つの入口、本人が確認を拒むときに家族だけで相談できる窓口を行政書士が整理します。